
Préstamos de casa y terreno y de construcción
Financie una casa manufacturada que ya está en su terreno, o coordine un proyecto nuevo de casa y terreno en California o Arizona, sujeto a la elegibilidad de la propiedad y del programa.

Una casa manufacturada en terreno propio puede financiarse de una manera muy distinta a una casa en una comunidad con terreno arrendado. El expediente puede tratar la casa y el terreno como una sola transacción de bienes raíces, e incluir el título, los documentos del cimiento o de la fijación permanente al terreno (affixture), los servicios públicos, el acceso, los permisos, el seguro, los impuestos y un avalúo conjunto.
Además, hay dos tipos de proyecto muy diferentes: una casa existente que ya está instalada en el terreno y una casa nueva que todavía hay que pedir, entregar, instalar y terminar. Santiago Financial, Inc. ayuda a los prestatarios elegibles de California y Arizona a identificar el camino correcto y a coordinar el trámite del financiamiento con las demás partes involucradas.
Si ya es dueño del terreno —porque lo heredó, lo compró hace años o ya lo terminó de pagar—, el valor líquido (equity) de ese terreno podría contar para su enganche en lugar de efectivo. En la industria, a este arreglo se le llama land in lieu (el terreno en lugar del enganche en efectivo), y es una de las razones más comunes por las que el dueño de un terreno termina pagando de su bolsillo menos de lo que esperaba. Que esto sea posible en su caso, y qué parte del enganche pueda cubrir, depende del valor del terreno, de cualquier gravamen (lien) que pese sobre él, del programa y de su calificación como solicitante.
La casa y el terreno ya están juntos
La revisión puede incluir el título del terreno, la identificación y la antigüedad de la casa, los dueños actuales y los gravámenes, la documentación del cimiento o de la fijación permanente, los impuestos, el seguro, los servicios públicos, el acceso, el estado de la propiedad y su valor como bien inmueble.
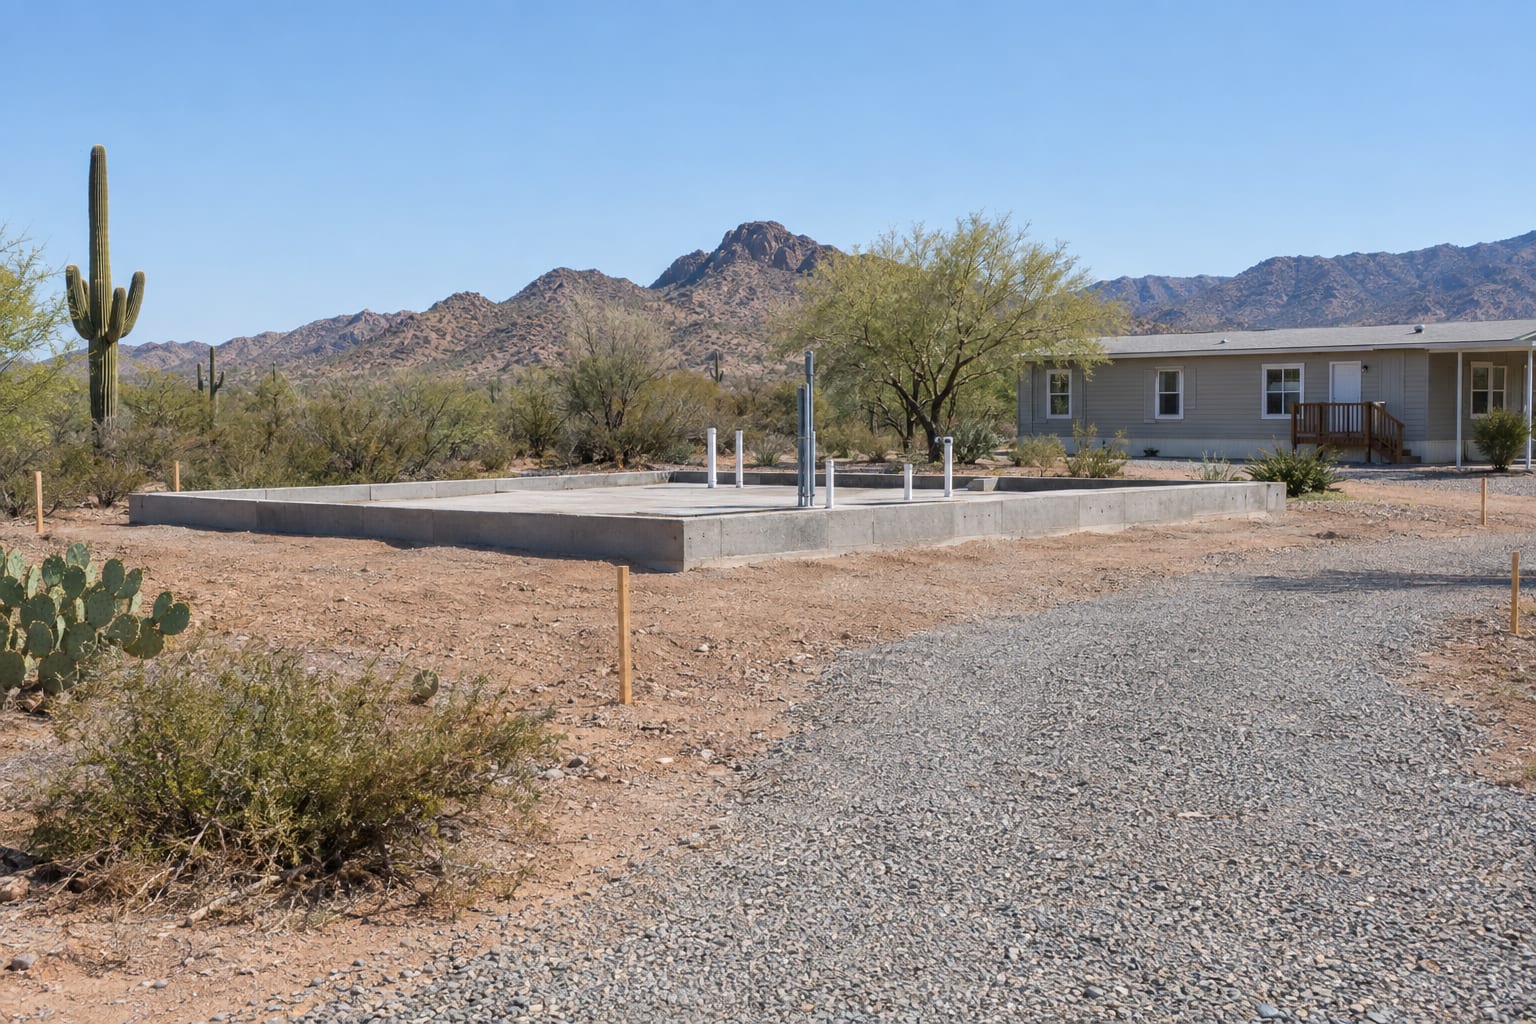
Hay que coordinar el terreno, la preparación del sitio y la casa
Además de la revisión del solicitante y del terreno, el proyecto puede requerir zonificación, permisos, preparación del sitio, servicios públicos, planos del cimiento, contratos con el distribuidor o el constructor, entrega, instalación, inspecciones y la terminación final de la obra.
- Terreno Ya sea suyo o lo compre. Antes de pedir nada se revisan la zonificación, las restricciones de la escritura, el acceso y la disponibilidad de servicios.
- Permisos y preparación del sitio Permisos, nivelación, el cimiento y las conexiones de agua, drenaje o fosa séptica y electricidad.
- Casa pedida y entregada La casa se pide al distribuidor o al constructor, se fabrica en la planta y se transporta al sitio.
- Instalación e inspecciones La casa se coloca sobre el cimiento, se conecta y se inspecciona. Los registros de título o de fijación permanente se completan según lo exijan el estado y el condado.
- Terminación Se confirman las inspecciones finales, el seguro y el valor, y el préstamo pasa a su fase permanente. Cuándo se establece esa fase depende de la estructura del programa.
Préstamos hipotecarios de casa y terreno
Para una casa que ya está en un terreno, o que se compra junto con su terreno: compras y refinanciamientos en los que la casa y el bien inmueble se financian como uno solo.
- Transacciones de compra y de refinanciamiento: préstamos convencionales, FHA y VA
- Financiamiento de rehabilitación FHA 203(k)
- Programas que pueden considerar casas de cualquier antigüedad anteriores al código HUD (construidas antes de junio de 1976)
- Propiedades multifamiliares de casas manufacturadas
- Financiamiento vinculado a una conversión a bien inmueble con el formulario 433A de California
Préstamos hipotecarios de construcción
Para una casa nueva que todavía hay que pedir, entregar e instalar en su terreno, de modo que el financiamiento tiene que cubrir las etapas del proyecto además de la casa terminada.
- Estructuras disponibles a través de programas FHA, VA y USDA
- Estructuras de un solo cierre, en las que el préstamo permanente se establece antes de que empiece la construcción, por lo que después no hay que volver a calificar
- Algunos programas aplazan los pagos regulares del préstamo hasta que la casa esté terminada
- Los requisitos de crédito varían según el programa y el inversionista; pregunte cuáles corresponden a su caso
- Los requisitos de enganche varían según el programa, la propiedad y los requisitos que reúna el solicitante
Algunos de los términos anteriores, en palabras sencillas:
- FHA 203(k)
- Un tipo de programa asegurado por la FHA que permite financiar el costo de reparaciones o mejoras junto con la compra o el refinanciamiento. Como todo programa FHA, VA o USDA, tiene sus propias reglas de elegibilidad, propiedad, cimiento y cargos (página de HUD sobre el 203(k) (en inglés)).
- Casa anterior al código HUD (pre-HUD)
- Una casa construida en fábrica antes del 15 de junio de 1976, la fecha en que entró en vigor el código federal HUD. Técnicamente es una casa móvil y no una casa manufacturada.
- 433A
- El formulario de HCD de California que reporta la instalación de una casa manufacturada sobre un sistema de cimiento; se registra en el condado cuando corresponde. Es un documento importante de la propiedad, pero por sí solo no garantiza el financiamiento.
- Un solo cierre (single-close)
- Un mismo cierre cubre el periodo de construcción y el préstamo permanente, en lugar de un préstamo para la construcción y un segundo préstamo después.
Pregunte cuáles de estos aplican a su proyecto; ninguno es automático. Los recursos sobre título y fijación permanente de más abajo enlazan las páginas oficiales de HCD y de MVD.
Opción sin desembolsos por etapas (No-Draw)
En algunos proyectos, una estructura sin desembolsos por etapas (no-draw) puede cubrir el terreno y los costos de cierre sin las comisiones por desembolso ni los cargos de interés durante la construcción que genera un calendario tradicional de desembolsos. Por lo general, es adecuada para proyectos con costos bajos en el sitio o para solicitantes que pueden pagar los permisos en efectivo. Su disponibilidad depende del proyecto, del programa y de su calificación como solicitante.
Los puntos anteriores describen estructuras de programas con las que trabaja Santiago Financial, Inc. y resumen la información que presentamos actualmente. No son una oferta, un compromiso de préstamo ni una declaración de los términos que usted recibirá. La disponibilidad de los programas, la elegibilidad, los requisitos de crédito, el enganche, las tasas, los costos, las comisiones, el tratamiento de los intereses y los términos varían según el programa, el inversionista, la propiedad y el solicitante, y pueden cambiar sin previo aviso. Todo financiamiento está sujeto a aprobación de crédito. No todos los solicitantes ni todas las propiedades califican. Comuníquese con Santiago Financial, Inc. para conocer los detalles actuales de los programas.
Preguntas que debe responder antes de elegir un terreno o pedir una casa
- ¿La jurisdicción, la zonificación, las restricciones de la escritura y cualquier asociación permiten una casa manufacturada?
- ¿El terreno tiene acceso legal y práctico?
- ¿El agua, el drenaje o la fosa séptica, la electricidad y los demás servicios están disponibles, cuentan con permiso y están incluidos en el presupuesto?
- ¿Qué trabajos se necesitan en el sitio: nivelación, cimiento, transporte, grúa, instalación, garaje, porche u otros?
- ¿Quién es responsable de cada permiso, inspección, contrato, desembolso y tarea de terminación?
- Cuando esté terminada, ¿cómo quedará titulada la casa o cómo se fijará al terreno?
- ¿El costo total —incluido un margen para imprevistos— cabe dentro del financiamiento y del efectivo que tiene previsto?
No se base solo en el precio de la casa. El terreno, el sitio, los permisos, las conexiones de servicios, los impuestos, el seguro, los costos de cierre y el margen para imprevistos pueden cambiar considerablemente el costo total del proyecto.
Calcule su pago mensual
Pruebe nuestra calculadora de préstamos para casas manufacturadas y móviles: ajuste el precio, el enganche, el plazo, los impuestos y la renta de espacio para ver un pago mensual estimado. Las estimaciones son solo con fines educativos; todo financiamiento está sujeto a aprobación de crédito.
Preguntas frecuentes
¿Qué es un préstamo de casa y terreno para una casa manufacturada?
Un préstamo de casa y terreno financia una casa manufacturada elegible junto con el terreno (bien inmueble) sobre el que está. Puede usarse para la compra de una casa ya instalada con su terreno, para un refinanciamiento o para un proyecto que combine el terreno, la preparación del sitio y una casa manufacturada. La estructura depende de la propiedad y del programa vigente.
¿Puedo comprar un terreno y colocar en él una casa manufacturada nueva?
Posiblemente. Un proyecto así puede requerir un terreno aceptable, una revisión de zonificación y uso de suelo, permisos, servicios públicos, acceso, preparación del sitio, planos del cimiento y de la instalación, un contrato para la casa, coordinación con el constructor o el distribuidor, seguro, respaldo del valor y una estructura de financiamiento aprobada.
¿Puedo financiar una casa manufacturada que ya está en un terreno?
Posiblemente. El prestamista revisará la casa, el título del terreno, quiénes son los dueños, la situación del cimiento o de la fijación permanente al terreno, los permisos o registros cuando corresponda, los servicios públicos, el acceso, los impuestos, el seguro, el valor, los gravámenes y la calificación del solicitante.
¿Qué significa “land in lieu”?
Land in lieu es una forma corta de decir que se usa el terreno en lugar de un enganche en efectivo. Si usted ya es dueño del terreno, el valor líquido (equity) de ese terreno podría servir como parte o la totalidad del enganche en una transacción de casa y terreno, lo que reduciría el efectivo que tendría que llevar al cierre. La disponibilidad depende del valor del terreno, de los gravámenes existentes, del programa y de la calificación del solicitante. No es automático, y todo financiamiento está sujeto a aprobación de crédito.
¿Puedo usar un terreno que heredé o que ya terminé de pagar?
Con frecuencia, esa es precisamente la situación para la que existe el financiamiento de casa y terreno. El prestamista querrá confirmar quién es el dueño y revisar el título, verificar si hay gravámenes o impuestos sin pagar, y establecer el valor del terreno. Traiga a la primera conversación la escritura o la información de la parcela que tenga, aunque esté incompleta.
¿Qué es el formulario 433A de California?
En California, el formulario 433A de HCD (el Departamento de Vivienda y Desarrollo Comunitario del estado) se usa para reportar la instalación de una casa manufacturada sobre un sistema de cimiento, y se registra en el condado cuando corresponde. Es un documento importante de la propiedad, pero por sí solo no garantiza el financiamiento ni demuestra que se cumplen todos los requisitos del programa.
¿Qué es el Affidavit of Affixture de Arizona?
Para una casa móvil elegible en Arizona que está fijada de forma permanente a un terreno propiedad del dueño de la casa, el trámite del Affidavit of Affixture (declaración jurada de fijación permanente) generalmente consiste en entregar el título de MVD y registrar la declaración en el condado. Conviene confirmar los procedimientos vigentes de MVD y del condado.
¿Cuánto tiempo toma un proyecto de casa y terreno?
El tiempo varía mucho. La revisión del terreno, los permisos, los servicios públicos, la preparación del sitio, la fabricación de la casa, el transporte, la instalación, las inspecciones, el avalúo, el seguro, los trámites del título y las condiciones del financiamiento pueden afectar el calendario. Haga un calendario realista antes de comprometerse a una fecha de mudanza.
¿Le interesa un préstamo de casa y terreno o de construcción?
Díganos si la casa ya está en el terreno o todavía hay que pedirla, y si el terreno es suyo. Un especialista puede explicarle qué estructura se ajusta a su caso. Sin compromiso; sujeto a aprobación de crédito.