
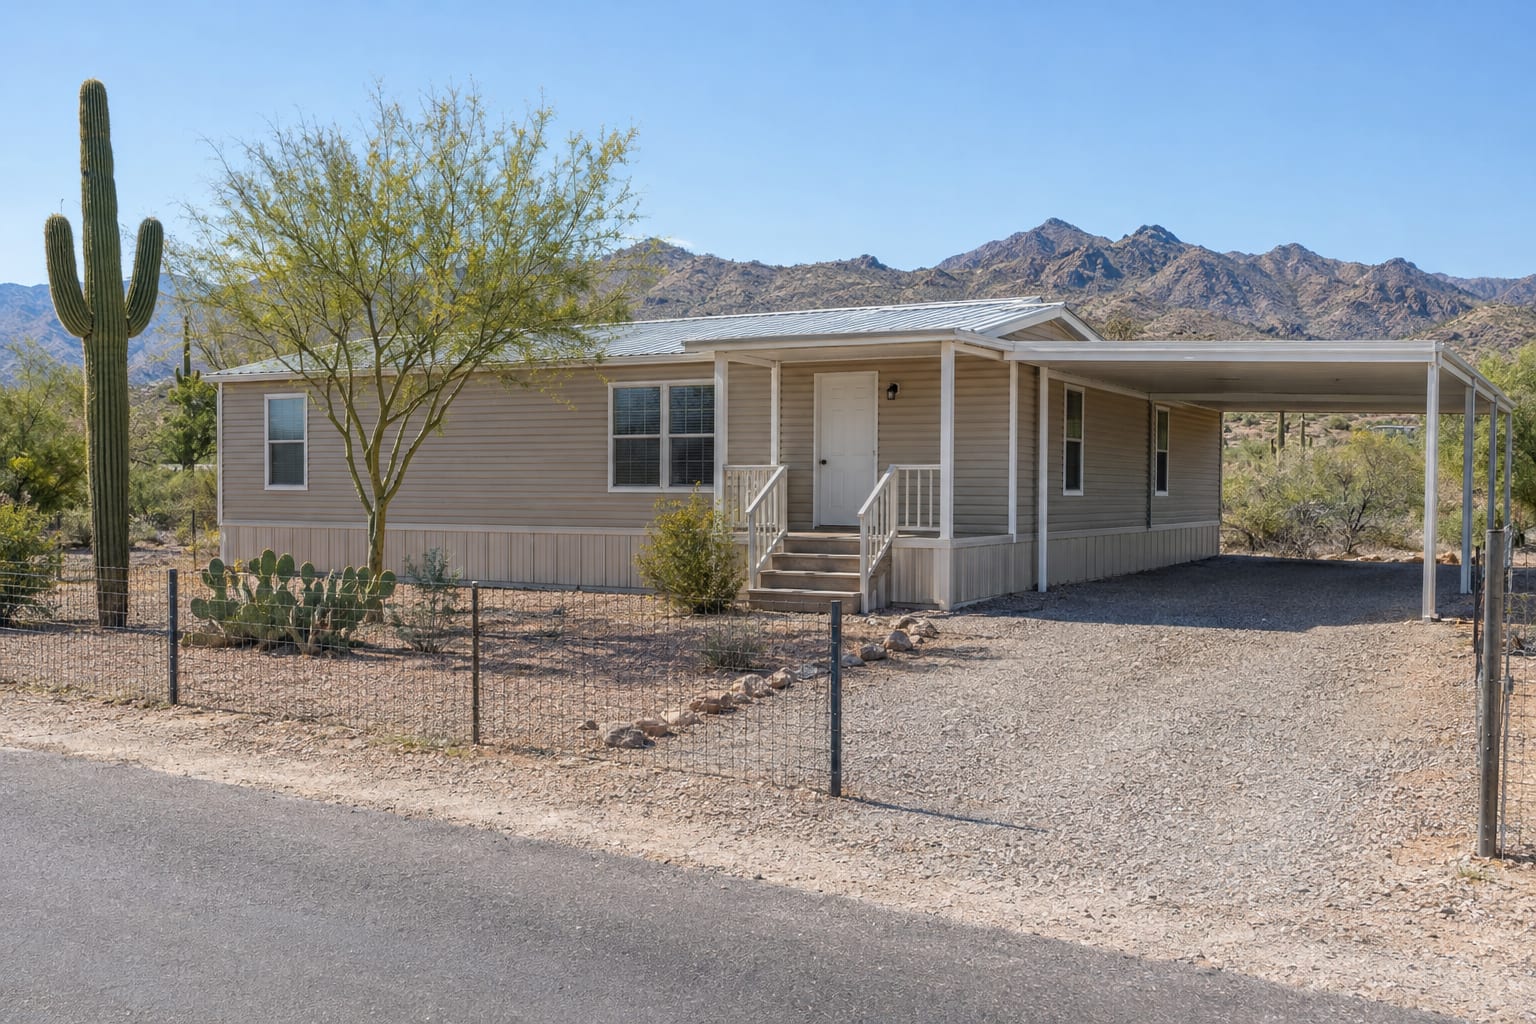
Un préstamo para casa móvil es un préstamo garantizado por una casa manufacturada o móvil y, a veces, también por el terreno donde está. Funciona como cualquier préstamo para vivienda: usted solicita, el prestamista lo revisa a usted y revisa la casa, y usted lo paga cada mes. Lo que lo hace distinto es la casa misma. Una casa en una comunidad con terreno arrendado por lo general se financia sola, como propiedad personal, mientras que una casa fijada de forma permanente a un terreno propio a menudo puede financiarse junto con el terreno.
El terreno debajo de la casa decide el tipo de préstamo
Una casa manufacturada puede considerarse legalmente de dos maneras. Como propiedad personal, tiene su propio título, parecido al de un vehículo, y el terreno donde está es de otra persona o se financia aparte. Como bien inmueble, la casa está fijada de forma permanente al terreno y registrada con él, así que las dos cosas se compran, se venden y se financian como una sola propiedad.
La mayoría de las casas en comunidades con terreno arrendado son propiedad personal, porque usted es dueño de la casa y renta el espacio donde está. Una casa en terreno propio puede convertirse en bien inmueble una vez que se fija de forma permanente y se registran los documentos correspondientes. La página de programas de préstamo compara las dos situaciones lado a lado.
Los principales tipos de financiamiento para casas móviles
El financiamiento de casas móviles de un vistazo
| Tipo de financiamiento | Qué paga | Cuándo se usa |
|---|---|---|
| Préstamo solo para la casa, o préstamo chattel | La casa sola, como propiedad personal | Casas en comunidades con terreno arrendado, y algunas casas en terreno con título aparte |
| Préstamo de casa y terreno | La casa y el terreno juntos, como bien inmueble | Una casa fijada de forma permanente a un terreno que usted tiene o está comprando |
| Programas asegurados por el gobierno | Varía según el programa | Algunas casas y algunos solicitantes; cada programa tiene sus propias reglas de elegibilidad, propiedad, cimiento y cargos |
| Financiamiento del vendedor | El vendedor da el crédito en lugar de un prestamista | Algunas ventas entre particulares; los términos los fijan el comprador y el vendedor |
El préstamo solo para la casa es el que la mayoría de la gente tiene en mente cuando habla de un préstamo para casa móvil. Un préstamo de casa y terreno funciona más como una hipoteca tradicional; la página de préstamos de casa y terreno lo explica, incluidos los proyectos de colocar una casa en un terreno.
Existen programas asegurados por el gobierno, como FHA, VA y USDA, para algunas casas manufacturadas. Pregunte si un programa asegurado por el gobierno se ajusta a su situación, porque sus reglas son distintas de las del financiamiento convencional. Si un vendedor le ofrece darle el crédito, tenga en cuenta que las protecciones que vienen con un prestamista, el escrow y un gravamen registrado no son automáticas.
En qué se distingue de una hipoteca de una casa tradicional
La solicitud le resultará conocida. Las diferencias están en la garantía y en los documentos que la rodean.
- Plazo y costo. En comparación con el financiamiento de un bien inmueble, los préstamos chattel generalmente tienen plazos más cortos y su costo refleja que la garantía es distinta. Los plazos disponibles dependen del programa, de la antigüedad y el tipo de la casa, del monto del préstamo y de si el terreno es propio.
- El título. Una casa financiada como propiedad personal tiene un título o registro ante una agencia estatal, no una escritura en el registro del condado.
- El valor. Una casa en una comunidad por lo general se valora con ventas comparables de casas parecidas; la casa y el terreno juntos se valúan con un avalúo.
- Otra aprobación. Una casa en terreno arrendado necesita la aprobación de residente de la comunidad, además de la del prestamista.
Lo que el prestamista revisa de usted
El prestamista revisa su capacidad para pagar el costo mensual completo de la vivienda, no solo el pago del préstamo.
No hay un enganche único. Depende del programa, de su crédito, de la casa y de si el terreno es arrendado o propio. Si sus ingresos por sí solos no alcanzan, pregunte si un coprestatario o un codeudor podría ayudar y qué implica agregarlo.
Lo que el prestamista revisa de la casa
La casa es la garantía, así que tiene su propia revisión.
Su antigüedad e identidad. El año, el fabricante, el número de serie y la etiqueta HUD muestran qué casa es. Una casa manufacturada es una casa construida en fábrica a partir del 15 de junio de 1976 conforme al código federal de HUD; si la casa se construyó antes de esa fecha, pregunte desde el principio qué programas pueden considerarla.
Su título. En California, el título y el registro de las casas manufacturadas se tramitan a través de HCD (el Department of Housing and Community Development), no del DMV (titulación y registro de HCD, en inglés). En Arizona, los títulos los maneja la MVD (ADOT Motor Vehicle Division), generalmente uno por sección (propiedad de casas móviles de ADOT, en inglés). El título tiene que estar vigente y coincidir con la casa.
Dónde está y en qué estado. En una casa en una comunidad, el prestamista revisa el espacio y la aprobación de la comunidad. En una casa en terreno propio, revisa el título del terreno, los registros del cimiento o de la fijación al terreno, los servicios públicos y el acceso. También cuentan el estado de la casa, cualquier cuarto o porche agregado y si la casa se ha movido.
Lo que cuesta un préstamo para casa móvil además del pago
El pago del préstamo es solo una parte del costo mensual. En una comunidad, la renta de espacio, el seguro, los servicios públicos y las cuotas de la comunidad se pagan además del préstamo; en terreno propio, los impuestos a la propiedad, el seguro y el mantenimiento del camino, el pozo o la fosa séptica, si los hay. Los prestamistas también cuentan estos gastos, así que influyen tanto en cuánto puede pedir prestado como en lo que va a pagar.
Al cierre, cuente con costos además del enganche, como los cargos del escrow, del título y del registro, y la primera prima del seguro. El prestamista va a pedir una póliza que lo incluya, así que conviene pedir pronto una cotización de seguro para su casa. Para juntar sus propias cifras, use la calculadora de pagos. Sus resultados son estimaciones educativas, no una oferta de préstamo.
Cómo elegir un prestamista y comparar ofertas
No todos los prestamistas financian casas manufacturadas, y uno que sí lo hace puede no financiar todas las situaciones ni todas las antigüedades de casa. Empiece por preguntar si el prestamista trabaja con casas como la suya. La página sobre lo que hace distinto a un prestamista especializado (en inglés) explica por qué eso importa para el título, la comunidad y el cierre.
Precalifíquese antes de buscar, para saber su rango. La precalificación no es la aprobación final. Cuando tenga más de una estimación, compárelas como préstamos completos: el monto, el plazo, cada cargo, cualquier penalidad por pago anticipado y el costo total, no solo la tasa.
Cuando esté listo para actuar, la guía de cómo comprar una casa móvil recorre una compra paso a paso, y la de cómo refinanciar una casa móvil hace lo mismo con un préstamo que ya tiene. Todo financiamiento está sujeto a aprobación de crédito, y no todos los solicitantes ni todas las casas califican.