
Asegurar una casa manufacturada: de la cotización al cierre
La mayoría de los préstamos requieren una póliza aceptable sobre la casa, con el prestamista nombrado en ella, antes del cierre. Santiago Financial Insurance Services cotiza coberturas para casas manufacturadas en comunidades y en terreno propio en California y Arizona, y coordina el comprobante de seguro con su expediente de préstamo.
Si va a comprar o a refinanciar, el prestamista por lo general querrá que haya una póliza aceptable en vigor antes del cierre, con el prestamista nombrado como acreedor hipotecario o beneficiario de pérdida (mortgagee o loss payee). Si ya es dueño de la casa, la pregunta es si la póliza que tiene todavía se ajusta a la casa, a sus adiciones y al lugar donde está. En cualquier caso, elija con base en los términos de la póliza, no en la prima del anuncio.
Santiago Financial Insurance Services ayuda a compradores y propietarios de casas manufacturadas, en comunidades y en terreno propio en California y Arizona, a comparar las opciones disponibles, y coordina el comprobante de seguro que necesita una compra o un refinanciamiento elegible. Para pedir una cotización, llene el formulario en línea (en inglés) o llame al (800) 232-3908, ext. 112.
Las descripciones de cobertura de esta página son información general, no asesoría de seguros ni legal. La disponibilidad, los límites, los deducibles, las exclusiones, los endosos, las primas y las condiciones de liquidación dependen de la cotización y de la póliza reales. Lea los documentos de la aseguradora y haga preguntas antes de contratar la cobertura.

De qué se compone la póliza de una casa manufacturada
La casa y sus pertenencias
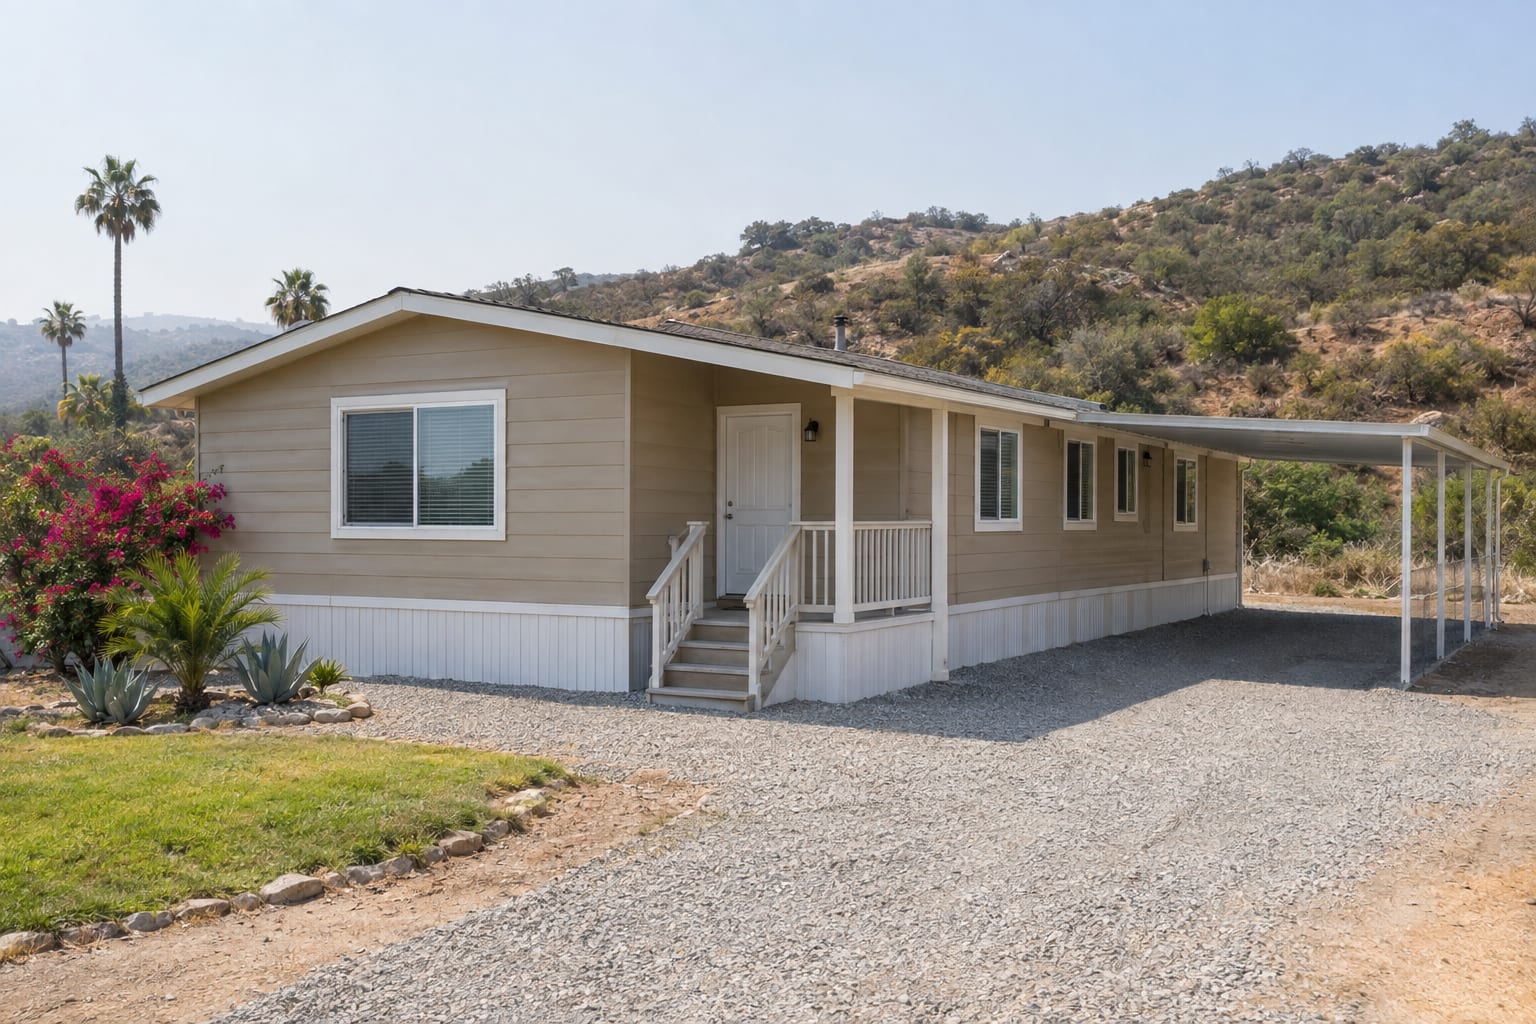
La cobertura de la vivienda paga la reparación o reposición de la casa; la de otras estructuras incluye la cochera abierta (carport), el porche, el toldo o el cobertizo; la de bienes personales cubre lo que hay dentro. Pregunte cuáles de sus adiciones están incluidas y si la casa se liquida a costo de reposición o a valor real en efectivo.
Responsabilidad civil
La responsabilidad civil personal responde si alguien se lesiona en su espacio o si a usted se le hace responsable de daños a la propiedad de otra persona. Pregunte por el límite, las exclusiones y si incluye cobertura de gastos médicos.
Terremoto e inundación
Una póliza estándar por lo general no cubre ninguno de los dos. Cada uno es una póliza o un endoso aparte con su propio deducible, y un prestamista regulado a nivel federal debe exigir cobertura contra inundaciones cuando la casa está en una zona designada de alto riesgo de inundación. Pregunte por cada riesgo por su nombre.
Deducibles, límites y aseguradora
Dos cotizaciones con la misma prima pueden pagar de forma muy distinta después de una pérdida. Compare los deducibles (incluido cualquier deducible aparte por viento, incendio forestal o terremoto), los límites, las exclusiones, los endosos agregados y cómo liquida los reclamos la aseguradora.
El lugar donde está la casa cambia lo que necesita
La misma casa puede necesitar una póliza distinta en las colinas, en la costa, junto a un arroyo seco del desierto o en una comunidad del valle. Estas cuatro preguntas sobre la ubicación son las más frecuentes en California y Arizona.
Incendios forestales
Las aseguradoras deciden qué pólizas emiten en zonas de incendios forestales con sus propios modelos de catástrofes. El Departamento de Seguros de California señala que los mapas de zonas de peligro de incendio de CAL FIRE (Fire Hazard Severity Zones) (en inglés) existen para orientar la planificación local y no determinan las tarifas ni la disponibilidad del seguro (en inglés), así que estar en una zona del mapa y la evaluación del riesgo que hace una aseguradora son dos cosas distintas. Si ninguna aseguradora regular quiere asegurar la casa, el California FAIR Plan (en inglés), una aseguradora de último recurso creada por ley estatal, ofrece una póliza limitada contra incendio que puede combinarse con una póliza aparte de “diferencia en condiciones” (difference in conditions) para daños por agua, responsabilidad civil, robo y gastos de vivienda adicionales. Pregunte si la cotización es una sola póliza estándar o esa combinación de dos partes, y qué cubre cada una.
Inundaciones
Las pólizas de vivienda por lo general excluyen las inundaciones. El seguro contra inundaciones es una póliza aparte, en su mayoría a través del National Flood Insurance Program, y cuando una casa ubicada en una zona de alto riesgo designada por FEMA se financia con un prestamista regulado a nivel federal, el prestamista debe exigirlo (en inglés). Una póliza nueva suele tener un periodo de espera antes de entrar en vigor (FEMA (en inglés) indica que normalmente son 30 días), salvo cuando se compra porque el prestamista la exige. Consulte la dirección en el Flood Map Service Center de FEMA (en inglés) antes de hacer una oferta. La misma consulta sirve también en Arizona, donde las crecidas repentinas en los arroyos secos son un riesgo de la temporada del monzón.
Terremotos
En California, una póliza de vivienda o de casa móvil por lo general no cubre daños por terremoto, y el Departamento de Seguros explica (en inglés) que la compañía que le vende el seguro de vivienda debe ofrecerle cobertura contra terremotos. La mayor parte de esa cobertura se emite a través de la California Earthquake Authority (en inglés), que tiene una póliza para dueños de casas móviles y manufacturadas, vendida por medio de aseguradoras residenciales participantes. Pregunte si su préstamo tiene algún requisito; si no, compare el deducible con lo que costaría reparar o reponer la casa.
Viento, polvo y crecidas repentinas del monzón en Arizona
El monzón de verano de Arizona trae ráfagas de tormenta que, según el Servicio Meteorológico Nacional en Phoenix (en inglés), casi siempre superan las 40 mph en el suroeste, además de tormentas de polvo, rayos y crecidas repentinas. Pregunte si el viento y el granizo tienen un deducible aparte, si la cochera abierta y el toldo están cubiertos como otras estructuras y, si la casa está cerca de un arroyo seco, qué muestra el mapa de inundaciones.
Esta sección es información general tomada de las agencias enlazadas arriba, no asesoría de seguros, legal ni fiscal. Las reglas y los programas cambian; confirme los detalles vigentes con la aseguradora y con la agencia.
Preguntas que debe hacer sobre una cotización de seguro para casa manufacturada
- ¿Qué bienes y qué causas de pérdida están cubiertos, limitados o excluidos?
- ¿La liquidación se basa en el costo de reposición, el valor real en efectivo, un monto acordado u otro método?
- ¿Cuáles son los límites para la vivienda, los bienes personales, otras estructuras, la responsabilidad civil y la pérdida de uso?
- ¿Qué deducibles se aplican, incluido cualquier deducible aparte por viento, incendio forestal, terremoto u otro riesgo?
- ¿La póliza cubre inundaciones, movimientos de tierra, reflujo de agua, leyes u ordenanzas, remoción de escombros, y transporte o reubicación?
- ¿La póliza cumple con la redacción y los límites que exige el prestamista?
- ¿Se incluyen adiciones como porches, cocheras abiertas (carports), garajes, cobertizos, paneles solares o mejoras instaladas de forma permanente?
- ¿Qué cambios debe reportar a la aseguradora después de que empiece la póliza?
La prima más baja no es automáticamente la que más le conviene. Compare lo que paga la póliza, lo que excluye y lo que usted tendría que cubrir después de una pérdida.
Solicite una cotización de seguro para su casa manufacturada
Llene el formulario en línea, o imprima el formulario de solicitud y envíelo por fax, lo que le resulte más fácil. Estos formularios están en inglés. El equipo de seguros lo revisa y se comunica con usted en horario de oficina con cualquier pregunta y con las opciones disponibles para la casa. Sin compromiso de contratar.
Preguntas frecuentes
¿El seguro de una casa manufacturada es diferente al seguro de vivienda común?
Las casas manufacturadas tienen características de construcción, instalación, título y ocupación que pueden influir en la póliza que se ofrece. La cobertura adecuada depende de la casa, la ubicación, el uso, si está en terreno propio o en una comunidad, el valor, la condición de la casa, la aseguradora y el estado donde se ubica. Revise la cotización y los documentos reales de la póliza.
¿Se requiere seguro para obtener un préstamo para una casa manufacturada?
Por lo general, los prestamistas exigen un seguro aceptable sobre la propiedad que sirve de garantía antes del cierre y mientras el préstamo esté vigente. La cobertura, los límites, el deducible, la cláusula que nombra al prestamista como acreedor hipotecario o beneficiario de pérdida (mortgagee o loss payee) y la fecha de inicio que se requieren dependen del préstamo y de la propiedad.
¿Las pérdidas por terremoto e inundación se cubren automáticamente?
No lo dé por hecho. La cobertura de terremoto e inundación puede estar excluida de la póliza básica u ofrecerse mediante pólizas o endosos aparte, sujeto a disponibilidad, límites, deducibles, periodos de espera y exclusiones. Pregunte específicamente por cada riesgo.
¿Qué información ayuda a preparar una cotización de seguro para casa manufacturada?
Algunos datos comunes son la dirección de la propiedad o la comunidad, el año de la casa, el fabricante, el tamaño y el número de secciones, el tipo de ocupación, quién es el dueño y la situación del terreno, el precio de compra o el valor estimado, la cobertura y los reclamos anteriores, la fecha de inicio deseada, la información del prestamista y los límites que desea solicitar.
¿Debo asegurar la casa por el saldo del préstamo o por el costo de reposición?
El saldo del préstamo y la cantidad necesaria para reparar o reponer la casa son conceptos distintos. Pida al profesional de seguros que le explique el límite propuesto para la vivienda y la base de liquidación, y confirme que la póliza también cumple con los requisitos del prestamista que correspondan.
¿Tiene preguntas sobre la cobertura?
Llame al equipo de seguros al (800) 232-3908, ext. 112, con el año, el tamaño y la dirección o la comunidad de la casa, y pregunte qué se necesita para una cotización.